 热点栏目
自选股
数据中心
行情中心
资金流向
模拟交易
客户端
来源:湖畔新言
背景:
2026年11月3日至5日,2026 年中国国际铅锌年会在广东东莞召开。本届年会汇聚矿山、冶炼、贸易、下游加工及研究机构代表,围绕锌产业链运行态势、加工费谈判进展以及 2027 年矿端与冶炼端的中期格局展开了深入讨论。本文针对锌价的未来走势以及27年的锌基本面的一些展望进行论述。
关于锌价的后续走势讨论
2026年末海外宏观利空与基本面淡季共振,沪锌中枢下移,锌价预计震荡偏弱;2027年一季度在冶炼利润负反馈、炼厂利润考核周期重置与TC长单谈判三重条件叠加下,冶炼减产落地概率最高,锌价或再度上行,但突破2026年内高点难度较大;2027年随着矿端边际转松、冶炼利润压力缓解,一季度减产驱动的价格高点出现后,锌价格中枢预计逐步下移。
01
今年11月-12月份锌价仍受到宏观利空压制
配资平台查询入口美国中期选举于当地时间11月3日举行,民主党不仅一举夺回参众两院控制权,还在州长选举中显著扩张版图。民主党此次胜出不止限于摇摆州,更在得克萨斯、堪萨斯、南卡罗来纳、北卡罗来纳等传统共和党票仓实现历史性突破。对共和党而言,这已不是局部失利,而是在国会和州级行政层面同时遭遇的结构性溃败。中期选举后,美国科技股抛售、美伊冲突加剧风险以及美联储加息周期延续,都将在年底对锌价形成压制,预计锌价震荡偏弱。

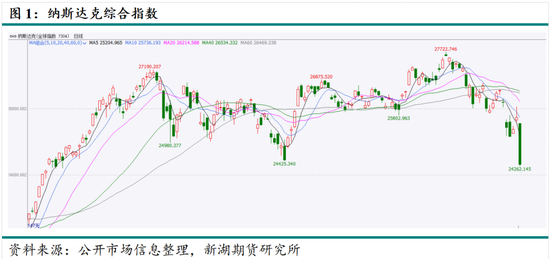
民主党在州一级的胜利直接冲击数据中心审批: 得州新州长竞选时承诺暂停数据中心审批,该州约占美国2030年在用数据中心容量的四分之一;佐治亚等州也在重估扩张节奏。11月5日美股科技股遭集中抛售,AI相关仓位被大幅削减,纳斯达克综合指数收跌5.52%,创25年4月美国宣布对等关税以来最大单日跌幅。基本金属方面,AI服务器、PCB焊料、光模块和先进封装是锡近年需求高增的核心来源,数据中心审批放缓会削弱锡的“算力金属”溢价;同时压制铜、铝在电网、机柜、散热和供配电环节的“AI增量需求”叙事;锌受影响更偏间接,其七成需求在建筑、家电、汽车,AI并非核心终端,但镀锌结构件、机房钢构和电网铁塔与基建、电力投资同源。当AI基建预期降温、有色整体估值承压时,锌会被动拖累。
元股证券:ygzq.hk美国过渡期“跛脚鸭窗口”的地缘反噬: 新国会要到明年1月3日才就职,此前仍由共和党主导的现任国会任职,而军事指挥权始终在总统手里。美以被曝已制定 “中期选举后打击伊朗” 的方案,目标或涉能源与核设施;胡塞与沙特互袭未停。当内政立法受阻后,美国总统常把外交、军事作为“遗产工程”,例如小布什2006年增兵伊拉克、奥巴马2011年介入利比亚都属于这种逻辑。目前摆在特朗普面前的有三条路径:重新发动军事打击,确保伊朗核计划被彻底摧毁;继续通过经济手段向伊朗施加压力;或者接受一项包含重大让步的协议。若特朗普在阻力较小的窗口期加剧冲突,油价将重新上冲,能源通胀预期回升将迫使美联储维持更鹰派立场,进而压制有色金属的估值。
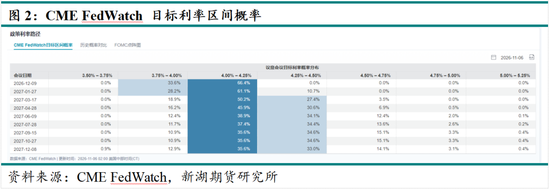
美联储独立性与加息路径: 民主党掌控参议院实际上阻断了白宫让忠于特朗普的人选获得确认、进入由七名理事组成的美联储理事会的路径,也使特朗普政府失去了进一步加强对美国央行控制最直接的手段。沃伦有望出任参议院银行委员会主席,将主导对美联储提名人选的审查,预计会阻止被认为过度顺从白宫的候选人进入确认程序。这意味着美联储独立性增强,主席沃什在加息抗通胀上可能获得更大空间。当前 CME 定价12月加息25bp概率66.4%,到明年年中加息一次概率在34%上下。
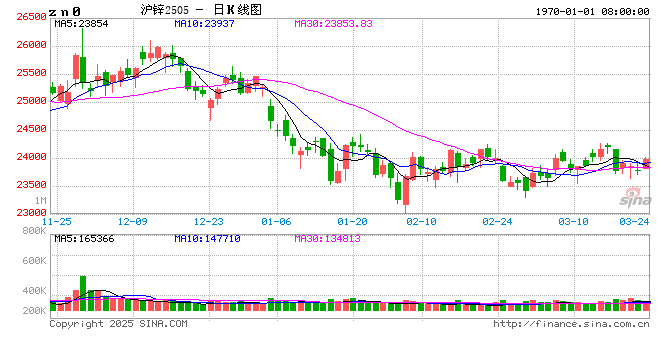
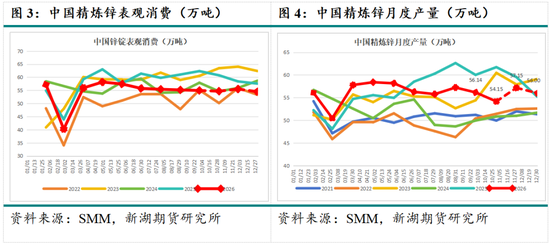
与此同时,年底锌自身基本面同样缺乏支撑: 需求端,年底进入传统消费淡季,对今年本就疲弱的锌消费而言可谓雪上加霜;供给端,11 月炼厂仍有复产安排,根据市场调查,预计当月精炼锌产量环比增加 3万吨,且临近年底,各炼厂为完成年初产量目标普遍无意减产;出口端,出口交仓盈亏仅在0附近徘徊,叠加宏观逆风下伦锌升贴水回落,逼仓行情难有起色,年底出口窗口预计难以打开。库存角度,年底锌市转向累库的概率较大。综合来看,年底受到宏观利空和基本面疲软的影响下,锌价震荡偏弱,有望下跌至24500元-25000元/吨的区间。
02
27年一季度或成为冶炼减产的关键期
根据与会专家观点,2026年国内炼厂年底减产意愿偏低,主要有两方面原因。一是全年盈利目标仍有保障:上半年锌价与硫酸等副产品价格偏高,炼厂利润较好;尽管下半年以来单吨冶炼盈利由正转负,但全年累计利润指标仍可达成,因此年底仍需兑现年初产量目标、维持长协履约与市场份额,前期进度落后的炼厂还需赶工补量。 二是地方政府有动力维持辖区内炼厂正常生产:冶炼产值直接计入规上工业增加值,是地方GDP的重要贡献项;同时企业在销售环节贡献增值税、城市维护建设税及附加、土地使用税、房产税、环保税等,构成地方财政的稳定税源。锌精矿还伴生锗、铟、银、镉等稀贵金属,其中锗、铟已列入关键战略矿产并受出口管制,副产品附加值高、政策敏感度强,地方更倾向维持炼厂开工。
2027年一季度或成为锌冶炼端的关键减产窗口,主要逻辑有三条:
第一,价格与利润的负反馈。 宏观压制下锌价中枢下移,直接压缩冶炼利润中冶炼端的二八分成部分,炼厂的亏损压力进一步上升。尤其是那些原料库存天数偏低、小金属回收能力差、资金成本高的中小炼厂,减产会先于行业平均发生。
第二,年度考核周期重置带来的 “前压后提”排产逻辑。 承接前述 “全年利润目标与产量目标” 的逻辑,2026 年的产量与利润指标在年底已基本锁定,2027 年开年没有必要在 TC 深度负值下逆势满产、把亏损做进新一年的账上;而市场普遍预期 2027 年矿端供给边际转松(Gamsberg 二期、国内猪拱塘等新增矿量逐步落地),冶炼厂因而更有动力采取 “前期压产、后期提产” 的节奏。
第三,TC 长单谈判的话语权博弈。 一季度是锌矿年度长单加工费(benchmark)敲定的关键期。在亏损状态下,叠加春节前后锌锭需求进入季节性淡季,炼厂主动减产既能减少对矿的即期需求、缓解港口矿库存紧张,又能在谈判桌上形成 “需求收缩” 的筹码,争取更好的年度 TC。这是典型的 “以减产换价格” 策略,历史上在铜、锌的年度谈判中都出现过。
综合来看,明年一季度同时具备冶炼利润恶化、春节前后排产收缩、长单谈判重新定价三重条件,是减产落地概率最高的时间窗口。随着减产传导至锌锭产量下降,库存有望从供应端逐步回落,锌价或再度冲高至26500元/吨附近,突破26年内高点的难度较大。
03
2027年锌精矿和冶炼的展望
展望2027年,全球锌精矿增量预计落在20—50万金属吨的宽区间,最终兑现程度仍取决于矿山干扰率。另外需要注意的是海外的隐性库存,例如伊朗因为地缘冲突问题锌精矿一直难以外运,若霍尔木兹海峡恢复通行即可发运至国内。根据中国海关数据,2025年中国进口伊朗锌精矿约8.52万实物吨。
国内矿端方面,不考虑火烧云的情况下,会场讨论观点2027年增量预计在6—10万金属吨,实际增量需要验证明年猪拱塘、金鼎兰坪、金徽矿业及湘西花垣等项目的最终出矿增量。加工费谈判目前处于僵持状态,由于价格条件不佳,目前炼厂签单积极性偏低,但当前议价权仍在矿山一侧,矿端偏紧格局短期难以实质性缓解。
冶炼端,国内年底暂无明确减产计划,但受新年度考核周期、TC长单博弈及亏损压力影响,明年年初开工率年初预计下调。预计2027年国内精炼锌产量同比微增 0.7%,增速较2026年回落,主要受累于终端需求缺乏亮点,消费传导受阻。海外方面,若矿端边际宽松及能源成本下降的前提成立,市场预计2027年海外冶炼产量将同比上调 2%,增量主要来自加拿大、日本、哈萨克斯坦及秘鲁。
2026年11月07日
李瑶瑶
执业资格号:F3060236
投资咨询资格号:Z0014443
审核人:李明玉
审核人从业资格号:F0299477
审核人投资咨询号:Z0011341
新浪合作大平台期货开户 安全快捷有保障
 海量资讯、精准解读,尽在新浪财经APP
责任编辑:赵思远 股票解套
元股证券实盘-股票配资平台提示:本文来自互联网,不代表本网站观点。